
El Govern ha aprovat el Reial Decret-Llei (RD-L 4/2024) que introdueix noves mesures fiscals que afecten, fonamentalment, l’IRPF, IS i IVA
Contingut en l'idioma original. Traduccio pendent.
Impost sobre el Valor Afegit
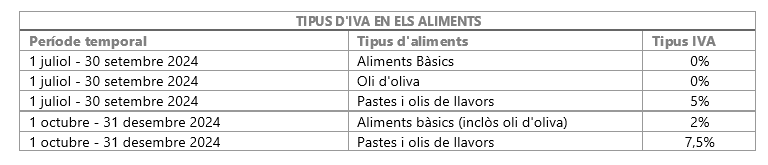
Es prorroguen temporalment les mesures aprovades a principis del 2023 en relació a la reducció de l’IVA en productes fonamentals de la cistella de la compra, que es mantindran vigents fins que els preus d’aquests productes es normalitzin.
En aquest sentit, s’ha ampliat la llista d’aliments bàsics que estaran subjectes a un IVA del 0%, incloent l’oli d’oliva. És la segona reducció impositiva aplicada a l’oli d’oliva, que anteriorment tenia un IVA del 5%.
Així mateix, es modifica la Llei de l’Impost sobre el Valor Afegit perquè, a partir de l’1 de gener de 2025 l’oli d’oliva sigui considerat un aliment bàsic i se li apliqui un IVA del 4%, en lloc del 10% que tenia prèviament.
La nova llista d’aliments bàsics a efectes de l’IVA està composada per les verdures, hortalisses, llegums, tubercles, cereals, oli d’oliva, pa, farina, llet, formatges, ous i fruites.
Impost sobre la renda de les persones físiques
- S’incrementa la quantia de la reducció per obtenció de rendiments del treball a 7.302 euros anuals i s’eleva el llindar de l’obligació de declarar el 2024 a 15.876 euros anuals, amb la finalitat d’exonerar de tributació els rendiments íntegres del treball inferiors al Salari Mínim Interprofessional.
- S’amplia el 2024 l’àmbit temporal d’aplicació de la deducció del 60% per residència habitual i efectiva a l’illa de la Palma.
- Es possibilita l’aplicació de la llibertat d’amortització regulada a l’IS per a vehicles elèctrics i nous punts de recàrrega als contribuents d’IRPF que desenvolupin una activitat econòmica en règim de mòduls. Fins ara aquest incentiu, que es regulava com a amortització accelerada, només podien aplicar-lo els contribuents d’IRPF que determinessin el rendiment net de la seva activitat en règim d’estimació directa.
Impost sobre Societats
- Es regula un nou supòsit de llibertat d’amortització en determinats vehicles elèctrics afectes a l’activitat i en noves infraestructures de recàrrega sempre que es tracti d’inversions noves que entrin en funcionament en els períodes impositius iniciats el 2024 i el 2025.
- Reserva de capitalització. Amb efectes 1 de gener 2024, s’incrementa la reducció de la base imposable que passa del 10 per 100 al 15 per 100 de l’import de l’increment de fons propis de l’entitat i es flexibilitzen els requisits que s’han de complir per a la seva aplicació, reduint de 5 a 3 anys des de l’exercici al qual correspon la reducció, el nombre d’anys de manteniment d’increment de fons propis. Aquesta reducció del manteniment del nombre d’anys s’aplicarà també a les reserves dotades amb anterioritat a 1 de gener de 2024.