Baixada de les Retencions a professionals al 15%
Contingut en l'idioma original. Traduccio pendent.
Si bé la reforma fiscal, encara en procés de tramitació, està previst que entri en vigor el proper 1 de gener de 2015, la publicació del Reial decret llei 8/2014, de 4 de juliol, d’aprovació de mesures urgents per al creixement, la competitivitat i la eficiència ha aprovat algunes mesures que han d’aplicar-se de forma immediata des del propassat 5 de juliol.
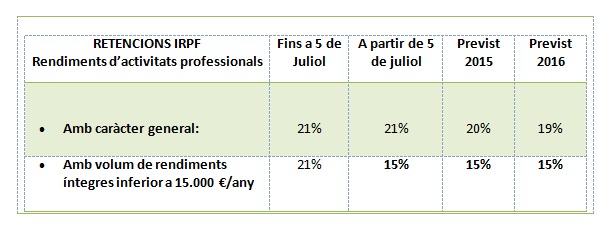
Entre les normes aprovades cal destacar el canvi en el percentatge de les retencions i ingressos a compte sobre els rendiments derivats d’activitats professionals que passa a ser el 15 per cent quan el volum de rendiments íntegres d’aquestes activitats corresponent a l’exercici immediat anterior sigui inferior a 15.000 euros i representi més del 75 per cent de la suma dels rendiments íntegres d’activitats econòmiques i del treball obtinguts pel contribuent en l’esmentat exercici.
Així doncs, caldrà recórrer a les dades econòmiques del 2013 per a saber si resulta aplicable aquest nou percentatge reduït de retenció. En aquests casos el pagador podrà exigir al professional que certifiqui o justifiqui perquè aplica el percentatge de retenció reduït.
Amb la baixada de la retenció esmentada i les baixades previstes amb l’aprovació de la reforma fiscal, l’evolució dels percentatges de retenció a professionals seran els que es mostren a continuació: