Cotització addicional de solidaritat
Contingut en l'idioma original. Traduccio pendent.
A partir de l’1 de gener de 2025, entrarà en vigor l’aplicació de la cotització addicional de solidaritat, a l’efecte de garantir la sostenibilitat del sistema de pensions a llarg termini.
En què consisteix aquesta cotització i qui afecta?
És una cotització addicional tant per part de l’empresa com del treballador, únicament aplicable als treballadors que tinguin ingressos per sobre de la base màxima de cotització a la Seguretat Social; aquesta base es fixa anualment i per a l’any 2024 s’ha establert a 4.720,50 €.
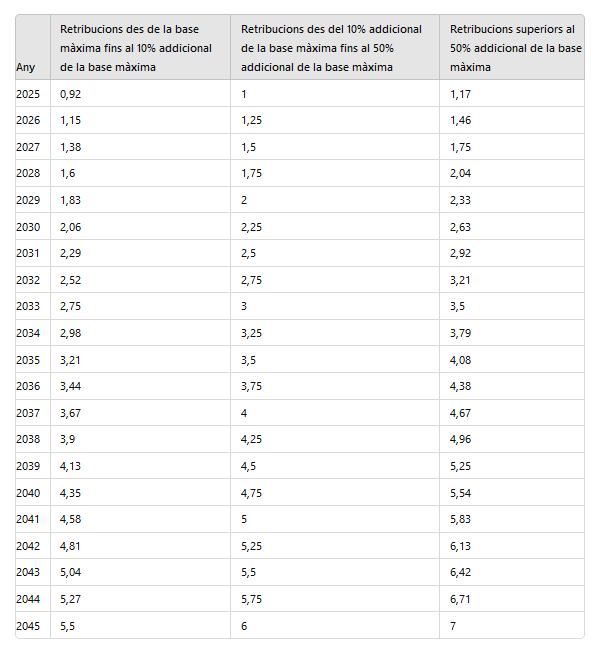
La quantia de la cotització es veurà incrementada progressivament des de la seva entrada en vigor l’1 de gener del 2025 fins a l’any 2045, any previst per assolir el tipus definitiu.
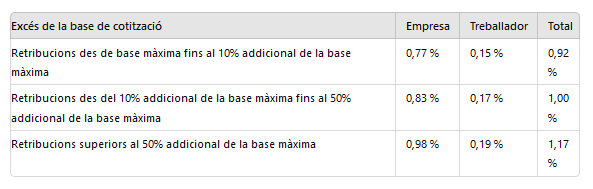
A aquest efecte s’estableixen tres trams de rendiment que, inicialment, tindran el percentatge de cotització següent:
-La part de retribució compresa entre la base màxima de cotització i la quantitat superior a la referida base màxima en un 10%, s’aplicarà un 0,92%, per finalment l’any 2045 assolir el 5,5%.
-La part de retribució compresa entre el 10% superior a la base màxima de cotització fins al 50%, s’aplicarà l’1%, per finalment assolir l’any 2045 el 6%.
-Tota la retribució que superi el 50% de la base de cotització, se li aplicarà un 1,17%, per finalment l’any 2045 el 7%.
A partir de l’any 2025, anirà augmentant aquesta quota de solidaritat en funció de la següent taula, recollida a la Disposició transitòria quarantena segona de la Llei General de la Seguretat Social:
Com s’aplica una cotització addicional per solidaritat?
La distribució del tipus de cotització d’aquesta quota addicional de solidaritat entre empresari i treballador mantindrà la mateixa proporció que la distribució del tipus de cotització per contingències comunes.
Actualment, la cotització per contingències comunes és de 28,3%, de la qual el 23,6% ho paga l’empresa i el 4,7% ho paga el treballador, és a dir, el 83% ho paga l’empresa i el 17% el treballador. Per tant, seguint aquesta proporció, l’any 2025, això és el que pagués cadascú: