Reforma incentius fiscals al mecenatge
Contingut en l'idioma original. Traduccio pendent.
Des de 1 de gener de 2015, la norma que regula l’Impost sobre Societats és la Llei 27/2014, de 27 de novembre. Aquesta nova Llei introdueix modificacions en la Llei 49/2002, de 23 de desembre, de règim fiscal de les entitats sense fins lucratius i dels incentius fiscals al mecenatge, entre les que destaquen l’increment dels tipus de deducció aplicables, pels donatius realitzats per les persones físiques i les persones jurídiques a les fundacions acollides al règim fiscal especial, en particular:
– Respecte les donacions efectuades per les Persones Físiques:
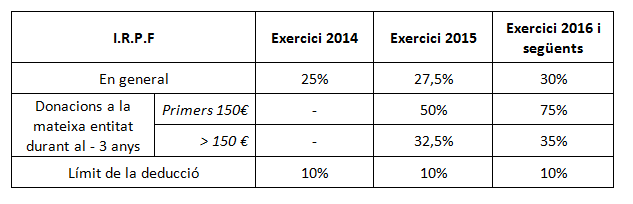
S’estableix un increment del percentatge de deducció en la quota de l’IRPF aplicable per les persones físiques, que passa del 25 al 30%, si bé transitòriament per al 2015 aquest percentatge queda establert en el 27,5%.
Addicionalment, s’estimula la fidelització de les donacions, realitzades per les persones físiques. En concret, les persones físiques podran aplicar una deducció del 75% respecte dels primers 150 euros que siguin objecte de donació, i un 35% per l’excés, si en els dos períodes impositius immediats anteriors haguessin efectuat donatius a una mateixa entitat per import igual o superior, en cadascun d’ells, al de l’exercici anterior. Aquests percentatges se situen en el 50 i 32,5 per cent, respectivament, en l’exercici 2015.
– Respecte les donacions efectuades per les Persones Jurídiques:
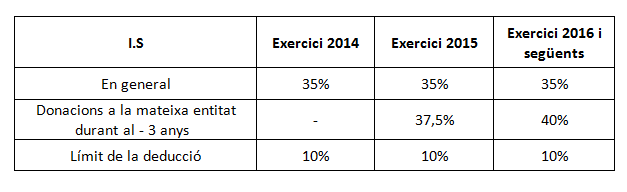
També s’estimula la fidelització de les donacions realitzades per les persones jurídiques. Les persones jurídiques tindran dret a una deducció del 40% si en els dos períodes impositius immediats anteriors haguessin efectuat donatius a una mateixa entitat per import igual o superior, en cadascun d’ells, al de l’exercici anterior. Si bé pel 2015, aquest percentatge es fixa en el 37,5%
Per contra es deroguen amb caràcter general els incentius fiscals aplicables als esdeveniments d’excepcional interès públic, excepte els aprovats abans del 20 de juny de 2014.
A continuació presentem un resum dels incentius al mecenatge per a les donacions que es realitzen a les fundacions acollides a la Llei 49/2002, de 23 de desembre:
 .